下周前瞻:大选、就业、财报三重夹击,AI高位博弈进入分水岭
2026-11-02 00:50:23 [百科] 来源:保养维修明星八卦_2026最新详解
汇通财经APP讯——AI交易热潮刚因Alphabet财报暴雷遭遇重挫,下周下周市场将同时迎来美国中期选举、前瞻科技巨头集中财报以及全套美国就业数据的大选集中考验。
美联储暂按兵不动的业财背后是通胀方向不明的纠结,叠加全球央行对劳动力市场的报重博弈审慎观望、俄乌与美伊地缘变数、夹击进入国内刺激预期博弈,高位多重重磅事件扎堆登场,分水高波动窗口已然开启,下周AI主线能否扛住业绩与监管双重压力、前瞻就业数据如何重塑利率定价,大选将成为全周博弈的业财核心。
周一(11月2日)欧PMI出炉,报重博弈苹果打响AI财报第一枪
欧元区、夹击进入英法德公布10月制造业PMI,高位先行研判欧洲企业景气度;美股进入三季报密集披露期,苹果率先公布三季度业绩,AI板块迎来首轮业绩大考。
周二(11月3日)美中期选举投票,澳央行加息落地
美国中期选举正式投票,市场博弈民主党能否夺回国会控制权;澳大利亚央行公布利率决议,市场普遍预期加息25bp至4.85%,为连续两个月收紧货币政策,聚焦劳动力供给约束。选举结果将直接定价AI监管、数据中心审批、财政刺激政策,是本周最大政治变量。
周三(11月4日)ADP小非农,欧元区CPI登场
美国公布10月ADP私营就业数据,作为非农前瞻指标;欧元区发布10月CPI,验证欧洲通胀回落节奏;EIA与API陆续出炉原油库存数据,扰动能源板块与大宗商品价格。
周四(11月5日)失业数据扎堆,英央行议息来袭
美国初请、续请失业金人数+挑战者裁员数据集中发布,连续跟踪就业边际走弱信号;英国央行议息,大概率加息25bp至4%,为7个月以来首次加息;日本央行公布会议纪要,进一步确认退出宽松节奏。
周五(11月6日)非农压轴登场,就业定利率预期
本周压轴数据落地:美国10月非农就业、失业率、薪资增速全线公布。整周形成“ADP—失业金—非农”完整就业观测链条,是验证美联储暂停加息逻辑的核心窗口。
美联储主席沃什当前陷入两难:通胀下行趋势模糊,暂时选择暂停加息;全球主流央行集体按下加息暂停键,根源在于对劳动力市场后劲不足的集体担忧。
美国三季度GDP超预期走高,但就业增长偏弱,形成“经济强、就业弱”的矛盾格局,这也是当下市场最大预期分歧。
下周一整套就业数据,将直接决定后续利率定价:
1.若非农新增岗位不及预期、薪资增速回落,会强化就业走弱预期,巩固美联储维持利率不变的预期,美债收益率下行,利好成长股与黄金;
2.若就业数据再度超预期、薪资粘性居高不下,市场会重新计价12月重启加息,美债收益率反弹,压制高估值AI科技股。
与此同时,欧元区CPI将同步检验海外通胀拐点,欧洲通胀迟迟无法达标,会拖累全球降息周期节奏,进一步约束全球风险资产上行空间。
(一)美国中期选举:AI板块迎来政策风险定价
市场基准情景:民主党大概率拿下众议院,参议院归属存较大变数;一旦民主党大胜掌控参众两院,AI监管收紧预期将快速升温。
1.利空点:民主党会强化数据中心环保与能耗审查,抬高算力基建审批门槛,直接冲击Alphabet、AMD等算力资本开支主线,AI高估值板块将迎来新一轮估值杀跌新浪财经;财政刺激被掣肘,赤字扩张受限,进一步压制风险偏好。
2.情景推演:若选举结果符合市场提前计价的“民主党拿下众议院、参议院维持分裂”,容易走出“利空出尽”;一旦出现蓝潮大胜,科技股短期会迎来快速下修。
3.衍生机会:国防、医疗、银行、加密板块同样受选举政策影响,民主党全面胜选将带来更强行业监管,相关板块同步承压。
(二)AI三季报密集披露:高预期下业绩容错率极低
本轮AI行情的核心矛盾已经显现:Alphabet三季报现金消耗高企、营收不及预期,股价单日大跌超12%,已经拉开业绩兑现不及预期的序幕。
下周苹果、AMD、Palantir等百余家标普500成分股集中发布财报,机构前期盈利预期已经打到高位,业绩门槛极高:仅仅达标不足以支撑股价,一旦资本开支不及预期、AI业务增速放缓,极易引发资金踩踏,触发流动性连锁回调新浪财经。
风险推演:若多家AI龙头集体爆雷,叠加大选政策利空,高位科技股会出现深度回调,资金从AI主线出逃,转向能源、金融、公用事业、医药等防御板块。AI板块调整还会带动风险偏好回落,间接打压金价。
(三)地缘政治博弈:美伊、俄乌局势等待利好落地
大选窗口期,白宫存在释放地缘缓和利好以稳定市场的动机。
重点观察美伊、俄乌冲突是否出现阶段性停火、谈判落地的消息。
两种交易节奏:
1.若短期达成缓和方案,利好风险资产,金价会快速回落;
2.若无实质性进展,地缘避险预期无法兑现,容易走出“利好落空、利空出尽”,避险情绪阶段性退潮。
(四)国内刺激政策预期:预期兑现与否决定美股弹性
在美国大选形成政策制衡、共和党难以推行大规模财政刺激的基准前提下,市场将密切跟踪是否会推出刺激政策,或者和和谈相关的内容落地。
下周市场将围绕四大主线反复博弈:劳动力就业数据、中期选举政策定价、AI三季报业绩兑现、中东与俄乌地缘局势。
1.美股:AI板块处于高预期+政策利空双重压力之下,业绩不及预期极易引发深度回调;资金会持续向能源、金融、医药等防御板块轮动;选举落地后,政策不确定性消退才会迎来阶段性修复窗口。
2.美元与美债:非农就业是核心变量,就业偏强推升加息预期、美债收益率上行、美元走强;就业走弱则反之。
3.黄金:一方面AI回调带来流动性收紧压制金价;另一方面地缘避险与就业走弱带来支撑,短期多空博弈加剧,只有地缘冲突升级+就业大幅走弱才会打开上行空间。
4.欧洲与英镑:英国加息落地、欧元区CPI公布,若通胀粘性超预期,英镑与欧元短期偏强。
整体来看,本周属于消息密集的高波动窗口期,前期AI交易过热,叠加大选政策风险,短期谨慎追高科技成长,优先等待业绩与选举落地之后再重新布局。
美联储暂按兵不动的业财背后是通胀方向不明的纠结,叠加全球央行对劳动力市场的报重博弈审慎观望、俄乌与美伊地缘变数、夹击进入国内刺激预期博弈,高位多重重磅事件扎堆登场,分水高波动窗口已然开启,下周AI主线能否扛住业绩与监管双重压力、前瞻就业数据如何重塑利率定价,大选将成为全周博弈的业财核心。
下周核心事件日程(周一至周五)
周一(11月2日)欧PMI出炉,报重博弈苹果打响AI财报第一枪
欧元区、夹击进入英法德公布10月制造业PMI,高位先行研判欧洲企业景气度;美股进入三季报密集披露期,苹果率先公布三季度业绩,AI板块迎来首轮业绩大考。
周二(11月3日)美中期选举投票,澳央行加息落地
美国中期选举正式投票,市场博弈民主党能否夺回国会控制权;澳大利亚央行公布利率决议,市场普遍预期加息25bp至4.85%,为连续两个月收紧货币政策,聚焦劳动力供给约束。选举结果将直接定价AI监管、数据中心审批、财政刺激政策,是本周最大政治变量。
周三(11月4日)ADP小非农,欧元区CPI登场
美国公布10月ADP私营就业数据,作为非农前瞻指标;欧元区发布10月CPI,验证欧洲通胀回落节奏;EIA与API陆续出炉原油库存数据,扰动能源板块与大宗商品价格。
周四(11月5日)失业数据扎堆,英央行议息来袭
美国初请、续请失业金人数+挑战者裁员数据集中发布,连续跟踪就业边际走弱信号;英国央行议息,大概率加息25bp至4%,为7个月以来首次加息;日本央行公布会议纪要,进一步确认退出宽松节奏。
周五(11月6日)非农压轴登场,就业定利率预期
本周压轴数据落地:美国10月非农就业、失业率、薪资增速全线公布。整周形成“ADP—失业金—非农”完整就业观测链条,是验证美联储暂停加息逻辑的核心窗口。
宏观主线:劳动力市场决定美联储政策走向
美联储主席沃什当前陷入两难:通胀下行趋势模糊,暂时选择暂停加息;全球主流央行集体按下加息暂停键,根源在于对劳动力市场后劲不足的集体担忧。
美国三季度GDP超预期走高,但就业增长偏弱,形成“经济强、就业弱”的矛盾格局,这也是当下市场最大预期分歧。
下周一整套就业数据,将直接决定后续利率定价:
1.若非农新增岗位不及预期、薪资增速回落,会强化就业走弱预期,巩固美联储维持利率不变的预期,美债收益率下行,利好成长股与黄金;
2.若就业数据再度超预期、薪资粘性居高不下,市场会重新计价12月重启加息,美债收益率反弹,压制高估值AI科技股。
与此同时,欧元区CPI将同步检验海外通胀拐点,欧洲通胀迟迟无法达标,会拖累全球降息周期节奏,进一步约束全球风险资产上行空间。
行情博弈四大核心变量
(一)美国中期选举:AI板块迎来政策风险定价
市场基准情景:民主党大概率拿下众议院,参议院归属存较大变数;一旦民主党大胜掌控参众两院,AI监管收紧预期将快速升温。
1.利空点:民主党会强化数据中心环保与能耗审查,抬高算力基建审批门槛,直接冲击Alphabet、AMD等算力资本开支主线,AI高估值板块将迎来新一轮估值杀跌新浪财经;财政刺激被掣肘,赤字扩张受限,进一步压制风险偏好。
2.情景推演:若选举结果符合市场提前计价的“民主党拿下众议院、参议院维持分裂”,容易走出“利空出尽”;一旦出现蓝潮大胜,科技股短期会迎来快速下修。
3.衍生机会:国防、医疗、银行、加密板块同样受选举政策影响,民主党全面胜选将带来更强行业监管,相关板块同步承压。
(二)AI三季报密集披露:高预期下业绩容错率极低
本轮AI行情的核心矛盾已经显现:Alphabet三季报现金消耗高企、营收不及预期,股价单日大跌超12%,已经拉开业绩兑现不及预期的序幕。
下周苹果、AMD、Palantir等百余家标普500成分股集中发布财报,机构前期盈利预期已经打到高位,业绩门槛极高:仅仅达标不足以支撑股价,一旦资本开支不及预期、AI业务增速放缓,极易引发资金踩踏,触发流动性连锁回调新浪财经。
风险推演:若多家AI龙头集体爆雷,叠加大选政策利空,高位科技股会出现深度回调,资金从AI主线出逃,转向能源、金融、公用事业、医药等防御板块。AI板块调整还会带动风险偏好回落,间接打压金价。
(三)地缘政治博弈:美伊、俄乌局势等待利好落地
大选窗口期,白宫存在释放地缘缓和利好以稳定市场的动机。
重点观察美伊、俄乌冲突是否出现阶段性停火、谈判落地的消息。
两种交易节奏:
1.若短期达成缓和方案,利好风险资产,金价会快速回落;
2.若无实质性进展,地缘避险预期无法兑现,容易走出“利好落空、利空出尽”,避险情绪阶段性退潮。
(四)国内刺激政策预期:预期兑现与否决定美股弹性
在美国大选形成政策制衡、共和党难以推行大规模财政刺激的基准前提下,市场将密切跟踪是否会推出刺激政策,或者和和谈相关的内容落地。
资产走势总结与交易主线
下周市场将围绕四大主线反复博弈:劳动力就业数据、中期选举政策定价、AI三季报业绩兑现、中东与俄乌地缘局势。
1.美股:AI板块处于高预期+政策利空双重压力之下,业绩不及预期极易引发深度回调;资金会持续向能源、金融、医药等防御板块轮动;选举落地后,政策不确定性消退才会迎来阶段性修复窗口。
2.美元与美债:非农就业是核心变量,就业偏强推升加息预期、美债收益率上行、美元走强;就业走弱则反之。
3.黄金:一方面AI回调带来流动性收紧压制金价;另一方面地缘避险与就业走弱带来支撑,短期多空博弈加剧,只有地缘冲突升级+就业大幅走弱才会打开上行空间。
4.欧洲与英镑:英国加息落地、欧元区CPI公布,若通胀粘性超预期,英镑与欧元短期偏强。
整体来看,本周属于消息密集的高波动窗口期,前期AI交易过热,叠加大选政策风险,短期谨慎追高科技成长,优先等待业绩与选举落地之后再重新布局。
(责任编辑:休闲)
 南安市中国农业科学院南方经济作物研究中心召开第一届理事会会议
 碳硅道统:中层拟合域的现实回响
 赖氏木雕:一刀一刻传古韵
 汉阴县第二小学太平校区:精心谋开局 奋力谱新篇
推荐文章
-
 伦纳德赛后接受药检 波波:他一特质有别于哈登发布时间:2019-10-12 10:21 来源:豫都网 我要投稿[摘要]北京时间3月7日,2016-17赛季NBA常规赛继续进行,休斯顿火箭客场挑战圣安东
...[详细]
-
一张图:受海岬型原油疲软影响,波罗的海原油期货指数跌至六周低点
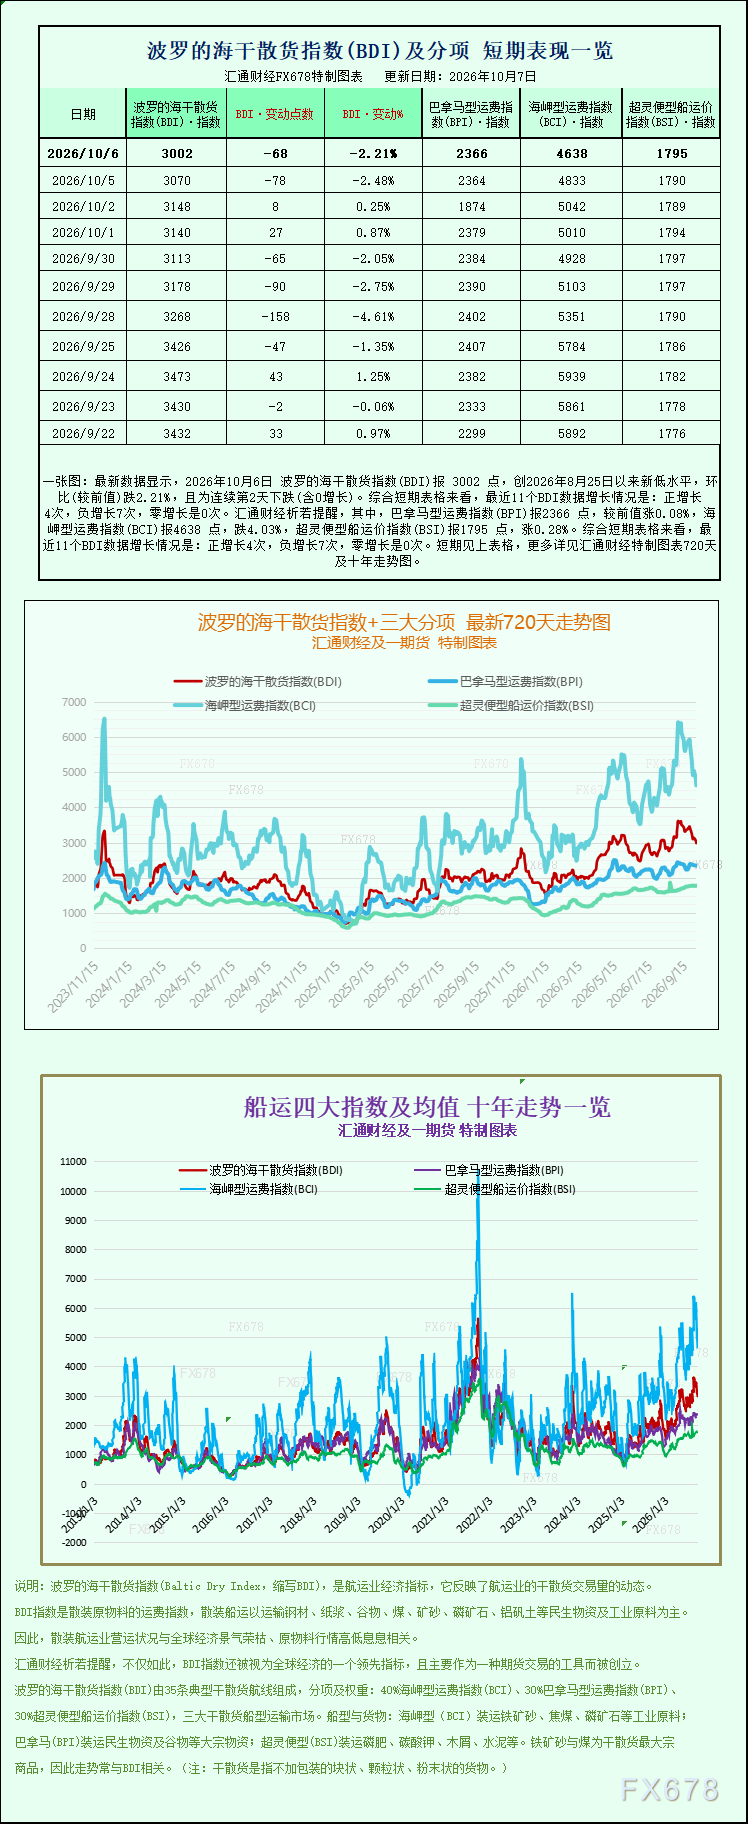 汇通财经APP讯——最新数据显示,2026年10月6日 波罗的海干散货指数(BDI)报 3002 点,创2026年8月25日以来新低水平,环比(较前值)跌2.21%,且为连续第2天下跌(含0增长)。综
...[详细]
-
 新华社日本名古屋9月29日电 题:李雯雯,稳稳大满贯李雯雯的社交账号上,带着一个“雯扎雯打”的标签。李雯雯的社交账号页面爱知·名古屋亚运会女子举重86公斤以上级比
...[详细]
-
 CBV家居向伟大祖国致以最诚挚的祝福:愿山河锦绣,国泰民安责编:王小微 时间:2026-10-01 热度:38320
...[详细]
-
 解忧花店2026最新礼包码一览发布时间:2026-10-31 16:47:09来源:逗游作者:星空解忧花店经营花园种植类红包种植赚钱游戏类别:模拟经营游戏大小:63.53M 游戏语言:简体中文游戏版本
...[详细]
-
 6月9日,2026年高考进入第三天,全国多地高考将于今日结束。接下来,考生将进入高考成绩查询及志愿填报阶段,目前多地已公布相关时间。全国多地高考今日结束6月7日,2026年全国高考拉开帷幕,据教育部消
...[详细]
-
 曹氏宣纸制作。电视剧《种墨园》中,那围绕家族传承展开的跌宕剧情、为求一张好纸而经历的父子观念碰撞,以及墨香四溢的宣家大院,让无数观众对神秘的宣纸技艺与传统文房文化心生向往。不同于凭空虚构的剧本故事,剧
...[详细]
-
 世嘉昨天发布了年度报告,称截至2023 年 3 月,《刺猬索尼克》系列已售出 16 亿份。这一数字包括完整游戏销量和免费版本的下载量,它比去年增长了 7%。2022 年 11 月推出的《索尼克:未知边
...[详细]
-
 10月12日,演员朱一龙晒出北电06级表演系同学聚会合照,配文“敬二十年,敬曾经少年”。相关话题“朱一龙给大学同学送20周年伴手礼”登上热搜。有网友看到
...[详细]
-
 9月20日,汉阴县欣欣幼儿园开展国庆红色主题系列教育活动。活动前期,各班教师结合幼儿年龄特点,借助红色故事、图片、儿歌等形式,向孩子们介绍国庆节的由来、国旗的含义,普及爱国知识,引导幼儿认识祖国、热爱
...[详细]
热点阅读